如何为重疾险保额定一个最优值
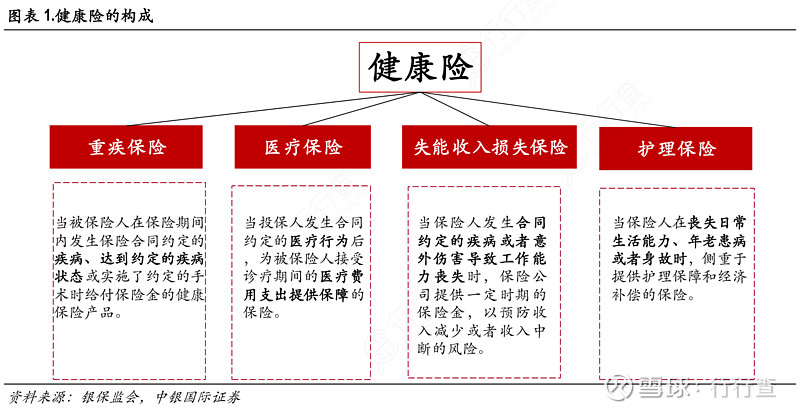
市场变化:重疾险需求分析
近年来,随着医疗技术的进步和人们健康意识的提高,关于重大疾病保险(简称重疾险)的需求愈发旺盛。保险公司为了适应市场变化,加大了与客户的互动力度,并且不断推出更加丰富多样的保险产品。
保额如何选择?
面对市场上众多种类繁杂的重疾险产品,在确定保额时应综合考虑自身健康状况、家庭经济条件等因素。一般而言,保额是保障范围的一部分,它决定着保险公司能够赔偿的最大金额。如果保额不够高,则可能会导致重大疾病发生后仍然面临经济压力;反之若保额过高,则可能会给家庭经济带来不必要的负担。
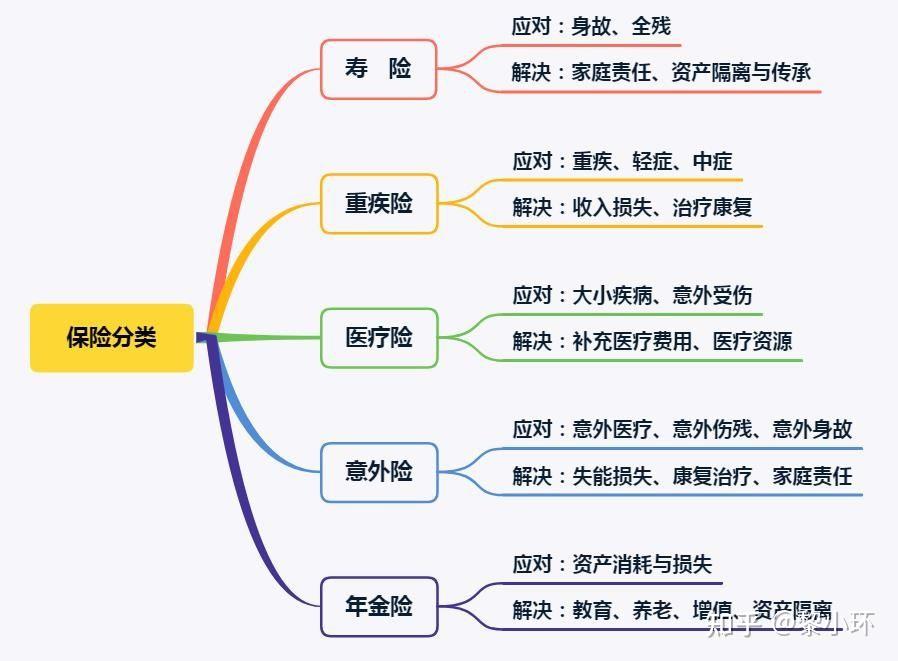
实际案例参考
以小张为例,他是一位IT从业人员,在购买重疾险时选择了20万元的保额,并且经过几年使用发现这恰好满足了其对于保障的需求。但如果是像财务分析师的小李,则可能需要更为全面和高质量的保障,可以将保额定得更高一些。
专家建议
收入比例:通常情况下,保额会根据个人年收入的比例来确定。例如月收入5000元的人可以选择保额为2到3倍于年收入的标准。
家庭角色:作为家庭主要经济支柱的年轻人应适当提高保额;而对于已经退休或已无收入来源的老年群体,则一般不需考虑保额问题。
未来保障趋势
在健康消费升级背景下,消费者越来越倾向于选择高保额的产品。这不仅反映了人们对自身健康的重视程度提升,同时也显示了现代人在面对可能发生的重大疾病时渴望最大程度地减轻经济压力的心理需求。
综上所述,在设定重疾险的保额时需结合多种因素综合考量。希望上述信息能够帮助大家更好地做出决策,保障自己和家人在未来的风雨中可以安全前行。